Domain cos-e-sale.de kaufen?
Wir ziehen mit dem Projekt
cos-e-sale.de um.
Sind Sie am Kauf der Domain
cos-e-sale.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cos-e-sale.de kaufen?
Was bedeutet steuerlicher Verlust?
Was bedeutet steuerlicher Verlust? Ein steuerlicher Verlust entsteht, wenn die Ausgaben eines Unternehmens die Einnahmen übersteigen. Dieser Verlust kann steuerlich geltend gemacht werden, um die Steuerlast des Unternehmens zu reduzieren. Unternehmen können steuerliche Verluste in der Regel mit zukünftigen Gewinnen verrechnen, um ihre Steuerbelastung zu minimieren. Steuerliche Verluste können auch auf andere Jahre vorgetragen werden, um in Zukunft Steuern zu sparen. **
Was ist ein steuerlicher Verlustvortrag?
Was ist ein steuerlicher Verlustvortrag? Ein steuerlicher Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat, die steuerlich geltend gemacht werden können. Diese Verluste können in folgenden Jahren mit Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der steuerliche Verlustvortrag ist also eine Möglichkeit, Verluste steuerlich zu nutzen und die Steuerlast zu optimieren. Unternehmen können so ihre Liquidität verbessern und ihre Wettbewerbsfähigkeit stärken. **
Ähnliche Suchbegriffe für Die-zivilrechtliche-Korrektur-steuerlicher
Top-Angebote
Produkte zum Begriff Die-zivilrechtliche-Korrektur-steuerlicher:
-
Zivilrechtliche Folgen steuerlicher Rechtsirrtümer bei Cum-/Ex-Geschäften, Gebundene Ausgabe von Benjamin Westermann, Peter Lang GmbH, InternationalerZivilrechtliche Folgen Steuerlicher Rechtsirrtümer Bei Cum-/ex-geschäften, Gebundene Ausgabe Von Benjamin Westermann, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-76299-8, Seitenanzahl: 37882,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thum-Raithel, Jan-Christian: Die zivilrechtliche AnwaltsklausurDie zivilrechtliche Anwaltsklausur , Vorteile Darstellung der Prozesssituationen aus Anwaltssicht Umfassende Erörterung der zweckmäßigen Aktionen und Reaktionen in der jeweiligen Prozesssituation Muster und Formulierungshilfen als Grundlage für die eigene Klausur Zur Reihe S2 Skripten 2. Examen Zum Werk Das Skript vermittelt die Strukturen der zivilrechtlichen Assessorklausur aus Anwaltssicht und die zur Beherrschung dieses Klausurtyps erforderlichen grundlegenden Arbeitstechniken und prozessualen Kenntnisse. Das Werk handelt dabei die unterschiedlichen Erscheinungsformen anwaltlicher Aufgabenstellungen ab: das Angriffsmandat, das Verteidigungsmandat und das kautelarjuristische Mandat. Besondere Schwerpunkte liegen auf den Zweckmäßigkeitserwägungen und dem praktischen Teil. Es beinhaltet zahlreiche Formulierungsbeispiele als Orientierung für die eigene Klausur. Zielgruppe Referendare, junge Berufspraktiker , Reflektoren > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20241231, Autoren: Thum-Raithel, Jan-Christian, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 271, Keyword: Angriffsmandat; Verteidigungsmandat; kautelarjuristisches Mandat, Fachschema: Klausur (rechtlich)~Mediation~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 269 Blätter, Länge: 297, Breite: 210, Höhe: 20, Gewicht: 743, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
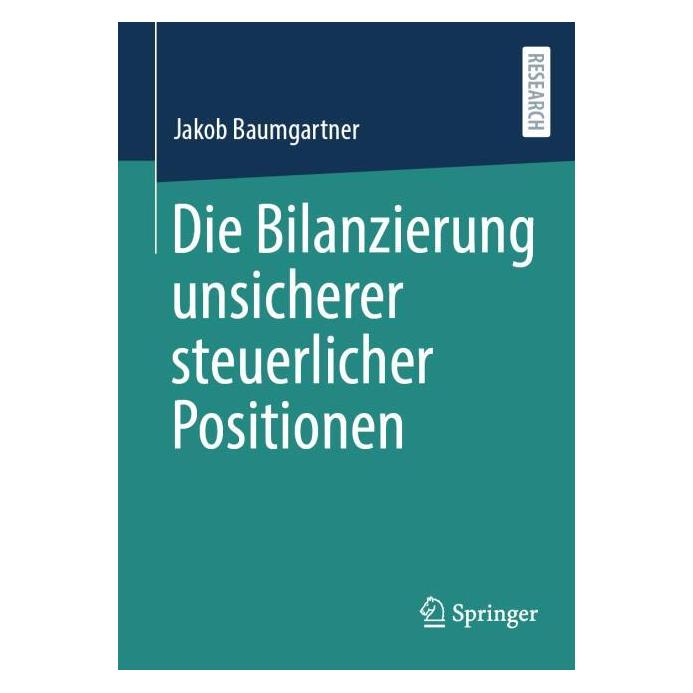
Die Bilanzierung unsicherer steuerlicher Positionen, Fachbücher von Jakob BaumgartnerSteuerliche Unsicherheiten stellen eine grosse Herausforderung für Steuerpflichtige im Spannungsfeld von steuerlicher Planung und gleichzeitigem Steuervollzug der Finanzverwaltung dar. Es wird der Frage nachgegangen, wie solche Risiken in der Bilanz – nach Handelsrecht, Bilanzsteuerrecht und insbesondere nach internationalen Rechnungslegungsstandards – erfasst werden sollen. Während in der Handelsbilanz der Gläubigerschutz im Vordergrund steht, sollen in der internationalen Rechnungslegung (IFRIC 23) die Investoren informiert werden. Die Offenlegung in der Rechnungslegung dient ausschliesslich diesen Zwecken; für eine etwaige Erweiterung von Offenlegung gegenüber der Finanzverwaltung ist das Besteuerungsverfahren der richtige Anknüpfungspunkt.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die typischen Umsatzgrenzen, die Unternehmen beachten müssen, um in den Genuss bestimmter steuerlicher Vorteile zu kommen?
Die Umsatzgrenzen, um steuerliche Vorteile zu erhalten, variieren je nach Land und Art der Vorteile. In Deutschland gelten beispielsweise für die Kleinunternehmerregelung eine Umsatzgrenze von 22.000 Euro pro Jahr. Unternehmen müssen die Umsatzgrenzen regelmäßig überprüfen, um sicherzustellen, dass sie weiterhin für die steuerlichen Vorteile qualifiziert sind. **
-
Was sind zivilrechtliche Ansprüche?
Zivilrechtliche Ansprüche beziehen sich auf die rechtlichen Forderungen, die eine Person gegen eine andere Person oder eine Organisation geltend machen kann. Diese Ansprüche können sich aus Verträgen, Schadensersatz, Eigentumsrechten oder anderen zivilrechtlichen Bestimmungen ergeben. Sie dienen dazu, den Geschädigten eine angemessene Entschädigung oder Wiedergutmachung für erlittene Schäden oder Verluste zu gewähren. **
-
Was ist die übliche Klagefrist für zivilrechtliche Angelegenheiten?
Die übliche Klagefrist für zivilrechtliche Angelegenheiten beträgt in der Regel drei Jahre. Diese Frist beginnt in der Regel mit dem Zeitpunkt, an dem der Anspruch entstanden ist oder der Gläubiger von seinem Anspruch Kenntnis erlangt hat. Eine Verjährung kann jedoch unter bestimmten Umständen gehemmt oder unterbrochen werden. **
-
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG?
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG? Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist der Gewinn, der sich aus dem Betriebsvermögen eines Unternehmens ergibt und nach den Vorschriften des Einkommensteuergesetzes ermittelt wird. Dabei werden Einnahmen und Ausgaben des Unternehmens berücksichtigt, um den steuerpflichtigen Gewinn zu ermitteln. Dieser dient als Grundlage für die Berechnung der Einkommensteuer, die das Unternehmen zahlen muss. Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist somit ein wichtiger Begriff im Steuerrecht, der die steuerliche Belastung eines Unternehmens maßgeblich beeinflusst. **
Wann Korrektur spritzen?
Die Entscheidung, wann eine Korrektur-Spritze erforderlich ist, hängt von verschiedenen Faktoren ab. Zunächst sollte man den Rat eines Arztes oder medizinischen Fachpersonen einholen, um festzustellen, ob eine Korrektur notwendig ist. Typischerweise werden Korrektur-Spritzen verwendet, um unerwünschte Effekte von vorherigen Injektionen zu korrigieren oder um das gewünschte Ergebnis zu verbessern. Es ist wichtig, den Zeitpunkt der Korrektur-Spritze sorgfältig zu planen, um sicherzustellen, dass sie effektiv ist und keine zusätzlichen Risiken birgt. Letztendlich sollte man sich an die Anweisungen des medizinischen Fachpersonals halten und regelmäßige Kontrolltermine vereinbaren, um den Verlauf der Behandlung zu überwachen. **
Benötige eine Korrektur.
Natürlich, gerne! Bitte schicke mir den Text, den du korrigiert haben möchtest, und ich werde mein Bestes tun, um dir zu helfen. **
Top-Angebote
Produkte zum Begriff Die-zivilrechtliche-Korrektur-steuerlicher:
-
Die zivilrechtliche Korrektur steuerlicher Fehlplanung, Fachbücher von Katharina GöpfarthKönnen unerwartete und unerwünschte steuerliche Belastungen eines Rechtsgeschäfts nachträglich korrigiert werden? Katharina Göpfarth untersucht die rechtlichen Instrumente zur Beseitigung solcher Steuerfolgen im Spannungsfeld zwischen Zivil- und Steuerrecht. Im Mittelpunkt steht die Erkenntnis, dass die steuerliche Folgenbeseitigung primär über zivilrechtliche Mechanismen erfolgt und dabei ambivalente Wirkungen entfaltet. Einerseits kann sie Steuerpflichtigen einen Ausgleich für mangelnde Steuerplanungssicherheit bieten, andererseits eröffnet sie missbräuchliche Anreize zur risikolosen Steuerumgehung. Auf der Grundlage eines Rechtsvergleichs zwischen Deutschland, England und Kanada zeigt die Autorin, wie Gerichte steuerpolitische Erwägungen in die Anwendung zivilrechtlicher Instrumente integrieren und welche Konsequenzen sich hieraus für Dogmatik und Rechtspolitik ergeben.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die zivilrechtliche Korrektur steuerlicher Fehlplanung, Taschenbuch von Katharina Göpfarth, Mohr Siebeck, 978-3-16-170588-5Die Zivilrechtliche Korrektur Steuerlicher Fehlplanung, Taschenbuch Von Katharina Göpfarth, Mohr Siebeck, 978-3-16-170588-5, Seitenanzahl: 26684,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zivilrechtliche Folgen steuerlicher Rechtsirrtümer bei Cum-/Ex-Geschäften, Gebundene Ausgabe von Benjamin Westermann, Peter Lang GmbH, InternationalerZivilrechtliche Folgen Steuerlicher Rechtsirrtümer Bei Cum-/ex-geschäften, Gebundene Ausgabe Von Benjamin Westermann, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-76299-8, Seitenanzahl: 37882,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thum-Raithel, Jan-Christian: Die zivilrechtliche AnwaltsklausurDie zivilrechtliche Anwaltsklausur , Vorteile Darstellung der Prozesssituationen aus Anwaltssicht Umfassende Erörterung der zweckmäßigen Aktionen und Reaktionen in der jeweiligen Prozesssituation Muster und Formulierungshilfen als Grundlage für die eigene Klausur Zur Reihe S2 Skripten 2. Examen Zum Werk Das Skript vermittelt die Strukturen der zivilrechtlichen Assessorklausur aus Anwaltssicht und die zur Beherrschung dieses Klausurtyps erforderlichen grundlegenden Arbeitstechniken und prozessualen Kenntnisse. Das Werk handelt dabei die unterschiedlichen Erscheinungsformen anwaltlicher Aufgabenstellungen ab: das Angriffsmandat, das Verteidigungsmandat und das kautelarjuristische Mandat. Besondere Schwerpunkte liegen auf den Zweckmäßigkeitserwägungen und dem praktischen Teil. Es beinhaltet zahlreiche Formulierungsbeispiele als Orientierung für die eigene Klausur. Zielgruppe Referendare, junge Berufspraktiker , Reflektoren > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20241231, Autoren: Thum-Raithel, Jan-Christian, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 271, Keyword: Angriffsmandat; Verteidigungsmandat; kautelarjuristisches Mandat, Fachschema: Klausur (rechtlich)~Mediation~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 269 Blätter, Länge: 297, Breite: 210, Höhe: 20, Gewicht: 743, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet steuerlicher Verlust?
Was bedeutet steuerlicher Verlust? Ein steuerlicher Verlust entsteht, wenn die Ausgaben eines Unternehmens die Einnahmen übersteigen. Dieser Verlust kann steuerlich geltend gemacht werden, um die Steuerlast des Unternehmens zu reduzieren. Unternehmen können steuerliche Verluste in der Regel mit zukünftigen Gewinnen verrechnen, um ihre Steuerbelastung zu minimieren. Steuerliche Verluste können auch auf andere Jahre vorgetragen werden, um in Zukunft Steuern zu sparen. **
-
Was ist ein steuerlicher Verlustvortrag?
Was ist ein steuerlicher Verlustvortrag? Ein steuerlicher Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat, die steuerlich geltend gemacht werden können. Diese Verluste können in folgenden Jahren mit Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der steuerliche Verlustvortrag ist also eine Möglichkeit, Verluste steuerlich zu nutzen und die Steuerlast zu optimieren. Unternehmen können so ihre Liquidität verbessern und ihre Wettbewerbsfähigkeit stärken. **
-
Was sind die typischen Umsatzgrenzen, die Unternehmen beachten müssen, um in den Genuss bestimmter steuerlicher Vorteile zu kommen?
Die Umsatzgrenzen, um steuerliche Vorteile zu erhalten, variieren je nach Land und Art der Vorteile. In Deutschland gelten beispielsweise für die Kleinunternehmerregelung eine Umsatzgrenze von 22.000 Euro pro Jahr. Unternehmen müssen die Umsatzgrenzen regelmäßig überprüfen, um sicherzustellen, dass sie weiterhin für die steuerlichen Vorteile qualifiziert sind. **
-
Was sind zivilrechtliche Ansprüche?
Zivilrechtliche Ansprüche beziehen sich auf die rechtlichen Forderungen, die eine Person gegen eine andere Person oder eine Organisation geltend machen kann. Diese Ansprüche können sich aus Verträgen, Schadensersatz, Eigentumsrechten oder anderen zivilrechtlichen Bestimmungen ergeben. Sie dienen dazu, den Geschädigten eine angemessene Entschädigung oder Wiedergutmachung für erlittene Schäden oder Verluste zu gewähren. **
Ähnliche Suchbegriffe für Die-zivilrechtliche-Korrektur-steuerlicher
-
Die Bilanzierung unsicherer steuerlicher Positionen, Fachbücher von Jakob BaumgartnerSteuerliche Unsicherheiten stellen eine grosse Herausforderung für Steuerpflichtige im Spannungsfeld von steuerlicher Planung und gleichzeitigem Steuervollzug der Finanzverwaltung dar. Es wird der Frage nachgegangen, wie solche Risiken in der Bilanz – nach Handelsrecht, Bilanzsteuerrecht und insbesondere nach internationalen Rechnungslegungsstandards – erfasst werden sollen. Während in der Handelsbilanz der Gläubigerschutz im Vordergrund steht, sollen in der internationalen Rechnungslegung (IFRIC 23) die Investoren informiert werden. Die Offenlegung in der Rechnungslegung dient ausschliesslich diesen Zwecken; für eine etwaige Erweiterung von Offenlegung gegenüber der Finanzverwaltung ist das Besteuerungsverfahren der richtige Anknüpfungspunkt.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die zivilrechtliche Bedeutung der Baulast, Fachbücher von Arndt MeineckeAngesichts knapper werdenden Baulandes, insbesondere in den Innenstädten, erlangt die Baulast eine immer grössere praktische Bedeutung. Sie ermöglicht es, durch die Belastung eines anderen Grundstücks rechtliche Hindernisse aus dem Weg zu räumen, die der Bebauung des eigenen Grundstücks entgegenstehen. Die Baulast birgt aber auch ein hohes Konfliktpotential im zivilrechtlichen Verhältnis zwischen Baulastbegünstigtem und Baulastbelastetem. Den hiermit verbundenen komplexen Problemen widmet sich diese Arbeit, ohne dabei jedoch die öffentlich-rechtlichen Aspekte der Baulast ausser Acht zu lassen.74,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die übliche Klagefrist für zivilrechtliche Angelegenheiten?
Die übliche Klagefrist für zivilrechtliche Angelegenheiten beträgt in der Regel drei Jahre. Diese Frist beginnt in der Regel mit dem Zeitpunkt, an dem der Anspruch entstanden ist oder der Gläubiger von seinem Anspruch Kenntnis erlangt hat. Eine Verjährung kann jedoch unter bestimmten Umständen gehemmt oder unterbrochen werden. **
-
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG?
Was bedeutet steuerlicher Gewinn nach 4 Abs 3 EStG? Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist der Gewinn, der sich aus dem Betriebsvermögen eines Unternehmens ergibt und nach den Vorschriften des Einkommensteuergesetzes ermittelt wird. Dabei werden Einnahmen und Ausgaben des Unternehmens berücksichtigt, um den steuerpflichtigen Gewinn zu ermitteln. Dieser dient als Grundlage für die Berechnung der Einkommensteuer, die das Unternehmen zahlen muss. Der steuerliche Gewinn nach § 4 Abs. 3 EStG ist somit ein wichtiger Begriff im Steuerrecht, der die steuerliche Belastung eines Unternehmens maßgeblich beeinflusst. **
-
Wann Korrektur spritzen?
Die Entscheidung, wann eine Korrektur-Spritze erforderlich ist, hängt von verschiedenen Faktoren ab. Zunächst sollte man den Rat eines Arztes oder medizinischen Fachpersonen einholen, um festzustellen, ob eine Korrektur notwendig ist. Typischerweise werden Korrektur-Spritzen verwendet, um unerwünschte Effekte von vorherigen Injektionen zu korrigieren oder um das gewünschte Ergebnis zu verbessern. Es ist wichtig, den Zeitpunkt der Korrektur-Spritze sorgfältig zu planen, um sicherzustellen, dass sie effektiv ist und keine zusätzlichen Risiken birgt. Letztendlich sollte man sich an die Anweisungen des medizinischen Fachpersonals halten und regelmäßige Kontrolltermine vereinbaren, um den Verlauf der Behandlung zu überwachen. **
-
Benötige eine Korrektur.
Natürlich, gerne! Bitte schicke mir den Text, den du korrigiert haben möchtest, und ich werde mein Bestes tun, um dir zu helfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.